市场概览(9月30日收盘)
上证指数
3842.19
+0.31%
深证成指
12887.62
-0.11%
创业板指
3135.28
-0.23%
科创50
1530.01
-2.51%
- 沪深两市成交额 14380亿元,较前一交易日放量约288亿元,仍处年内低位(节前“地量”模式)。
- 全市场 2567只上涨、2824只下跌,56只涨停、12只跌停,上涨占比约46%。
- 9月收官:沪指 -3.62%,深成指 -8.04%,创业板指 -8.82%;月成交额约38万亿元,年内偏低。
- 风格:大盘价值(银行、地产、医药)相对占优,高弹性科技(半导体、先进封装)继续消化拥挤交易。
图表:大盘走势与板块热度
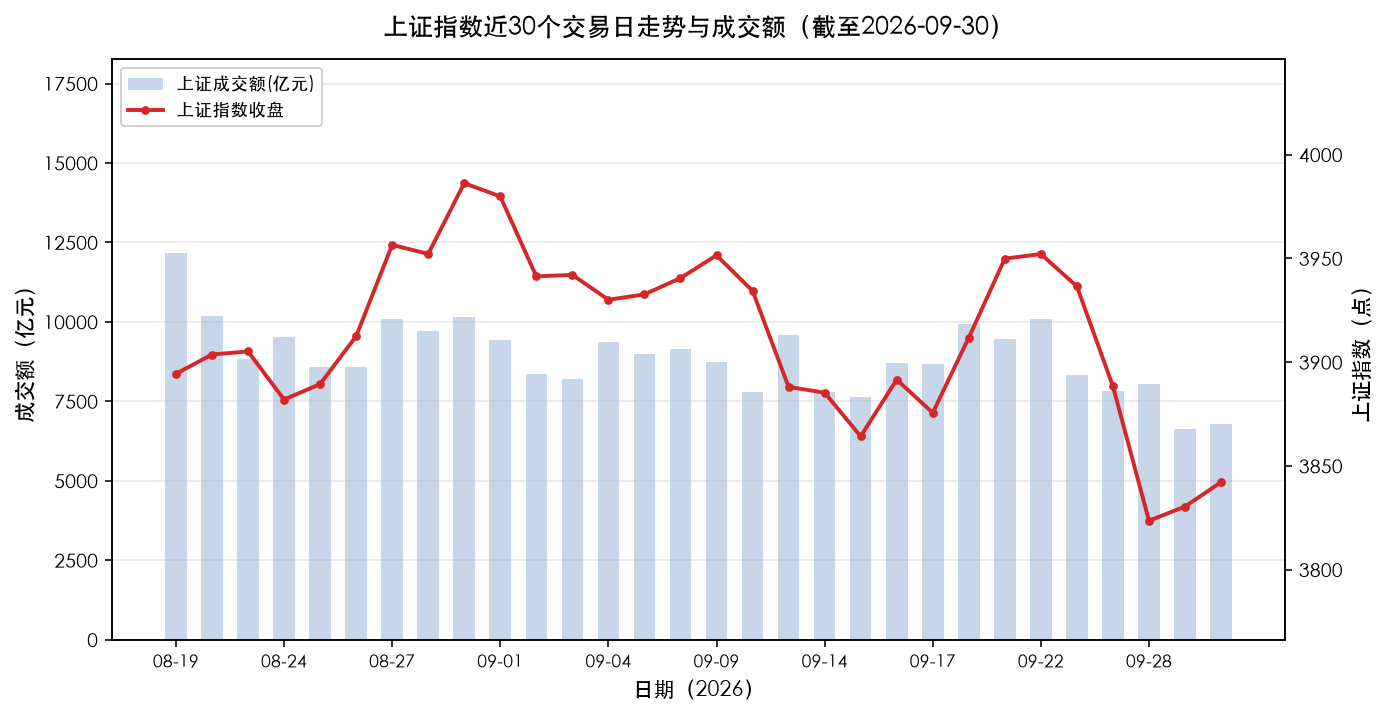
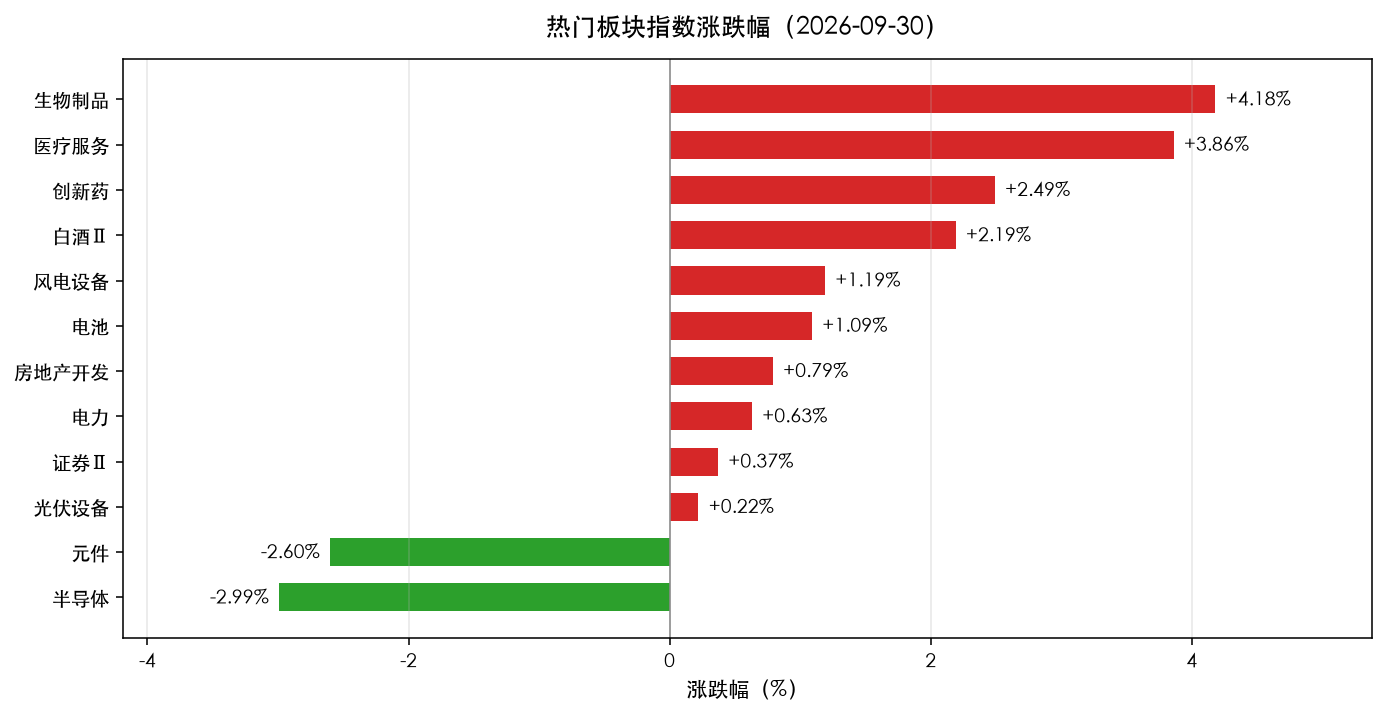

图表由 Python / matplotlib 基于行情数据自动生成,仅供展示。
一、重要资讯汇总与影响
政策面
- 购房贷款贴息落地:财政部、央行、金融监管总局9月29日印发《关于实施居民购房贷款贴息政策的通知》(财金〔2026〕95号),自10月1日起对首套住房商业性个人住房贷款给予年化1个百分点、最长5年的贴息,最高覆盖100万元贷款规模。当日房地产板块先抑后扬收涨0.67%,深物业A上演“地天板”,万科A、金地集团大幅拉涨。
- 影响:稳地产意图明确,利好地产链情绪与银行按揭资产质量预期;但政策效果需观察销售与投资数据兑现。
宏观数据
- 9月制造业PMI 50.1%,较上月回升0.3个百分点,结束连续两月收缩、重回扩张区间;非制造业商务活动指数50.2%(+1.2pct)。
- 9月全市场融资余额降至2.58万亿元(月内下降约570亿元),杠杆资金活跃度回落,20个交易日中12日融资净卖出。
- 影响:宏观预期边际改善但风险偏好仍谨慎;节后三季报与盈利验证成为核心定价因子。
行业动态
- 创新药出海交易密集:恒瑞医药将HRS-1596(代谢/减重方向)全球权益授权诺和诺德,潜在交易额最高26亿美元(首付3亿美元);阿斯利康向Summit战略投资20亿美元推进依沃西联合疗法;迪哲医药收到阿斯利康6亿美元首付款。2026上半年39家中国Biotech收入同比+33.81%、整体净利润扭亏。
- 超强厄尔尼诺预期:国家气候中心预计11月前后厄尔尼诺达峰(海温3.2℃-3.5℃),催化农产品涨价预期,农业股(海南橡胶、登海种业)涨停。
- 9月行业表现:申万31个一级行业中仅房地产(+6%)、医药生物、银行、美容护理收涨;有色、电力设备、机械、电子、化工月内领跌。
- 影响:“创新药出海—现金回流—CXO订单”链条逐步形成,医药由估值修复转向盈利验证;地产、银行受益政策+低估值,科技成长等待资金承接。
公司公告
- 恒瑞医药(600276):HRS-1596授权诺和诺德,总交易额最高26亿美元,9月30日收涨3.46%。
- 康希诺、泰诺麦博、美诺华等医药股涨停;金徽酒午后涨停带动白酒板块。
- 深物业A(000011)“地天板”;万科A(000002)+4.41%、金地集团(600383)+7.45%进入龙虎榜(日振幅达15%)。
二、A股主板低估标的候选清单
筛选维度:PE/PB 估值、行业景气度、政策催化、资金动向(主力净流入,数据截至9月30日)。仅供研究参考。
| 标的 | 代码 | 现价(元) | PE(动) | PB | 当日涨跌 | 主力净流入(当日) | 筛选理由 |
|---|---|---|---|---|---|---|---|
| 工商银行 | 601398 | 8.28 | 7.89 | 0.74 | +1.47% | +1.16亿 | 国有大行低估值高股息,稳增长与按揭政策受益,当日主力净流入 |
| 浦发银行 | 600000 | 9.48 | 6.16 | 0.42 | +3.27% | -0.30亿(5日+1.54亿) | PB仅0.42深度破净,9/30放量大涨,估值修复弹性大 |
| 中国平安 | 601318 | 53.29 | 6.06 | 0.96 | +1.50% | — | 保险龙头PE/PB双低,负债端改善、资产端利率企稳预期 |
| 格力电器 | 000651 | 38.28 | 7.69 | 1.44 | +0.47% | — | 白电龙头低PE高股息,业绩稳健,估值处历史低位 |
| 五粮液 | 000858 | 70.06 | 20.79 | 2.30 | +1.88% | +1.26亿 | 高端白酒PE回落至20倍附近,节前消费回暖;注意中期资金仍净流出 |
| 万科A | 000002 | 4.26 | 亏损 | 0.50 | +4.41% | -4.56亿(10日+15.9亿) | 深度破净,10日主力大幅净流入,龙虎榜机构+深股通买入,政策催化 |
| 金地集团 | 600383 | 2.74 | 亏损 | 0.29 | +7.45% | +0.20亿 | PB仅0.29,地产政策弹性标的;注意基本面仍亏损 |
| 中信证券 | 600030 | 25.86 | 10.19 | 1.37 | +0.15% | — | 券商龙头估值低于历史中枢,市场活跃度回升预期 |
注:万科A、金地集团因亏损PE为负,以PB作为主要估值参考;低估不等于马上上涨,需结合基本面与资金验证。
三、今日暴涨与暴跌个股盘点(9月30日)
暴涨方向(全市场56只涨停)
| 个股 | 代码 | 涨跌幅 | 板块 | 原因与逻辑 |
|---|---|---|---|---|
| 海南橡胶 | 601118 | +10.02% | 农林牧渔 | 超强厄尔尼诺预期推升农产品涨价预期,农业股集体走强(登海种业同步涨停) |
| 深物业A | 000011 | 涨停(地天板) | 房地产 | 购房贷款贴息10月1日起实施,地产情绪修复,低位资金抢筹 |
| 康希诺 | 688185 | 涨停 | 医药生物 | 创新药出海BD催化+疫苗概念共振,泰诺麦博、美诺华等多股涨停 |
| 金徽酒 | 603919 | 涨停 | 食品饮料 | 白酒板块午后拉升,节前消费与低位修复预期 |
| 上海洗霸 | 603200 | +10.01% | 环保/题材 | 题材资金活跃,低位小市值标的情绪修复 |
| 九阳股份 | 002242 | +10.04% | 家用电器 | 低位补涨,家电以旧换新预期 |
| 龙版传媒 | 605577 | +10.00% | 传媒 | 题材连板情绪,高位接力 |
| 大金重工 | 002487 | +7.83% | 电力设备 | 风电设备景气,海上风电装机预期 |
| 金地集团 | 600383 | +7.45% | 房地产 | 地产政策催化,低PB弹性(龙虎榜日振幅15%) |
暴跌方向(全市场12只跌停)
| 个股 | 代码 | 涨跌幅 | 板块 | 原因与逻辑 |
|---|---|---|---|---|
| 芯原股份 | 688521 | -11%以上 | 半导体 | 先进封装/HBM方向前期涨幅大,节前拥挤交易集中消化,获利回吐 |
| 澳弘电子 | 605058 | 跌停 | PCB/元件 | 元件板块整体下挫,前期高位PCB个股补跌 |
| 协和电子 | 605258 | 跌停 | PCB/元件 | 同上,元件方向资金撤离 |
| *ST岭南 | 002717 | -10.14% | ST | 退市风险压制,ST概念持续分化 |
| 康强电子 | 002119 | 跌幅居前 | 半导体 | 半导体链调整,封装材料方向跟随回落 |
| 杰华特 | 688141 | 跌幅居前 | 半导体 | 模拟芯片方向补跌 |
| 宇信科技 | 300674 | -5.88% | 计算机 | 金融IT高位回调,节前资金降仓 |
| 江波龙 | 301308 | -3.12% | 存储 | 存储芯片高位震荡,AI链情绪降温 |
| 寒武纪 | 688256 | -3.54% | 算力芯片 | 高估值算力股继续消化,千元股波动放大 |
小结:暴涨集中在“政策催化(地产)+景气验证(医药出海、农业涨价)+低位修复(白酒、家电)”三条线;暴跌集中在“高拥挤科技(半导体、PCB、算力)+退市风险(ST)”。节前资金由高弹性科技切向盈利确定性方向。
四、综合投资观点与风险提示
综合观点:
- 节前“地量两连阳”后,市场呈现大盘价值占优、科技消化拥挤的结构;沪指守住3840,缩量反弹的持续性仍待验证。
- 政策端:购房贴息落地+PMI重回扩张,宏观预期边际改善,利好银行、地产链、顺周期价值;10月进入三季报集中披露期,盈利验证将成为核心定价因子。
- 日历效应:2016年以来国庆后一周上证上涨概率约62.5%、平均涨幅约1.3%;但今年节前已提前反弹,需警惕预期透支。
- 配置思路:以高股息价值(银行、保险、家电)为底仓,辅以创新药出海链、风电等景气方向;地产博弈注意波动;科技(半导体/算力)等待企稳与资金承接信号再介入。
- 观察信号:节后成交量能否回到1.5万亿元以上、科技能否获得增量承接、三季报订单与BD首付款兑现情况。
风险提示:
- 节后增量资金回流不及预期,量能持续萎缩导致反弹夭折;
- 三季报业绩低于预期,尤其高估值科技与题材股业绩证伪风险;
- 长假期间海外市场扰动(美联储议息、地缘事件、大宗波动);
- 地产政策效果与销售、投资基本面兑现存在不确定性;
- 高拥挤科技板块(半导体、PCB、算力)调整尚未充分,波动风险仍大。